«Продвинутые» пользователи смекнули, что нет смысла переводить деньги коллеге, другу, маме, дочери (нужное подчеркнуть). Достаточно сформировать QR-код на нужную сумму, отправить его получателю и он снимет деньги в ближайшем банкомате.
26 октября 2026 17:551
минута чтения
1
Вредный совет №1. Найден способ избежать блокировки переводов

Каждый третий россиянин сталкивался с блокировкой переводов и карты, показывают опросы среди населения. Но беда не только в этом. Проблема ещё в том, что большинство людей не понимают, почему банки блокируют им переводы. Добиться от поддержки внятных объяснений, что пошло не так, удаётся единицам. Поэтому когда в интернете предлагают стопроцентный способ обойти блокировки, многие граждане «клюют» на эту удочку. Сегодня рассмотрим один из них, о котором активно рассказывают в соцсетях, и объясним, почему это вредный совет.
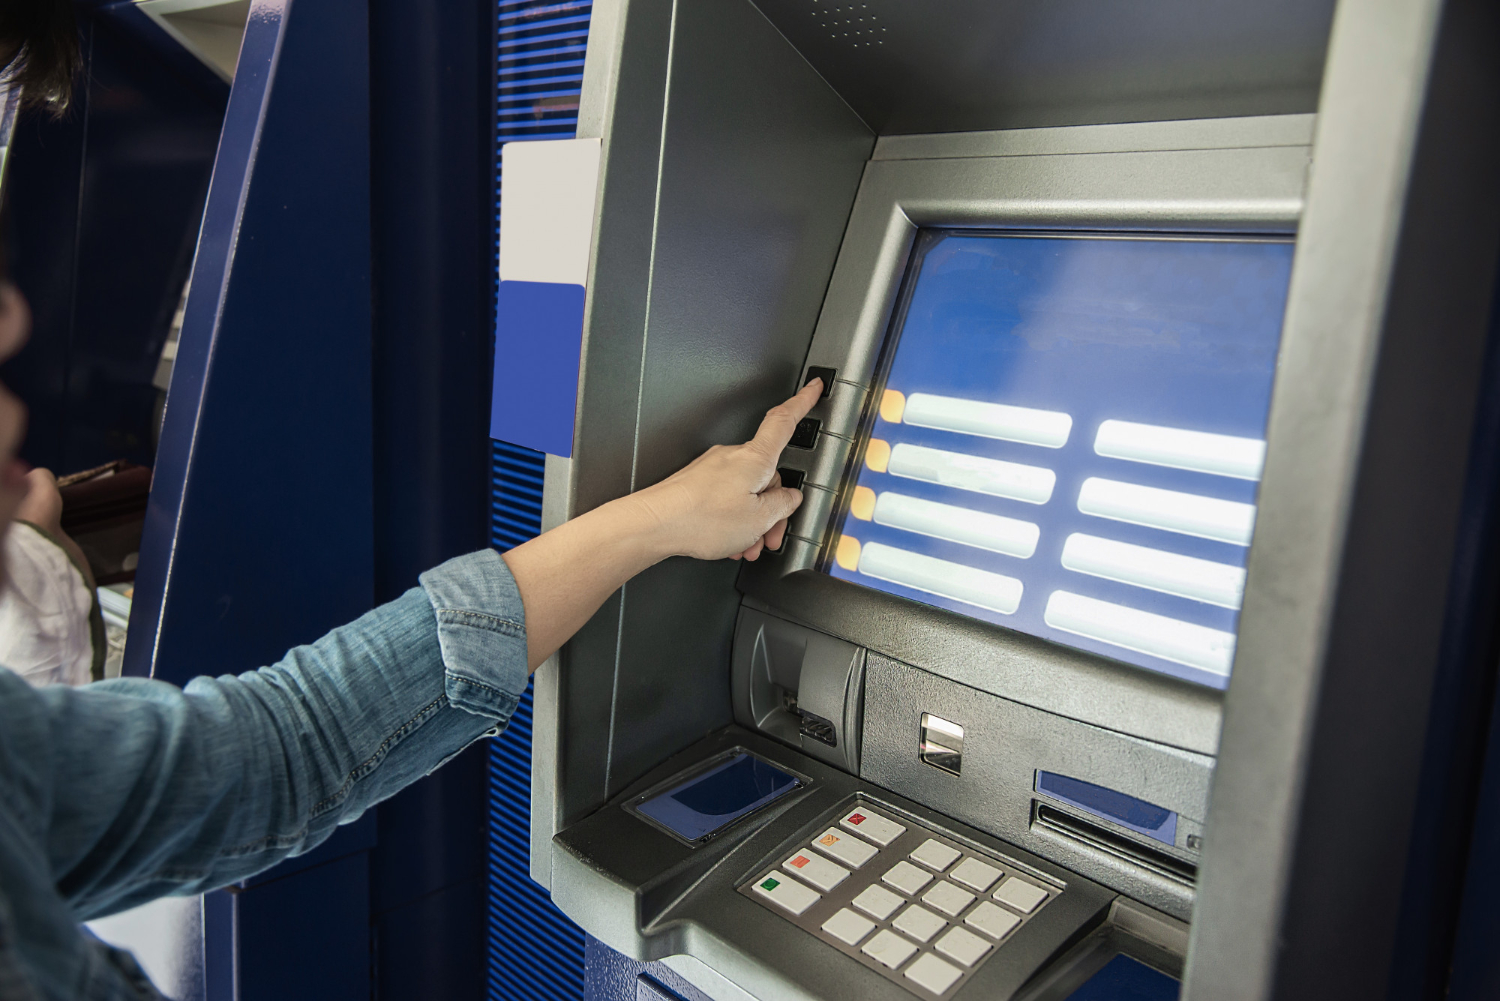
Выдача наличных по QR-коду как способ избежать блокировки
В отдельных банках можно снимать наличные по QR-коду без карты. Такой сервис есть в Сбербанке, ВТБ, Т-Банке и так далее.
Здорово ведь? По факту никакого перевода не было, а значит, нет повода для блокировки. Есть только ограничения по сумме.
Почему это прямой путь к блокировке карты
Попытка обмануть банковскую систему, которая «заточена» под выявление подозрительных операций, никогда ни к чему хорошему не приводит. А снятие наличных по QR-коду вместо традиционного перевода — ничто иное, как обман.
Представьте, что видят банковские алгоритмы. Держатель карты находится в Москве. Для вас же не секрет, что банки фиксируют местоположение устройств, через которые мы заходим в приложения или личные кабинеты? А снимают деньги с этой карты, скажем, в Сочи через 20 минут. Разве это не подозрительно?
Единственный способ избежать блокировки
На самом деле избежать блокировки переводов невозможно. Идеальных способов не существует в природе. Вы можете нарваться на заморозку, даже будучи трижды законопослушным гражданином.
Тем не менее, минимизировать блокировки можно. Достаточно не заводить в свой онлайн-кошелёк «левые» деньги. Если на вашу карту поступают исключительно официальные доходы — зарплата, пенсия, пособия, поступления от самозанятости, то у банка никогда не будет причин для блокировки. Разве что он сможет временно «заморозить» ваш перевод, сочтя его слишком крупным.
Вывод основан на опыте автора, который пользуется банковскими услугами с 2011 года. В настоящее время у неё есть карты восьми разных банков, с помощью которых она получает максимально возможный кешбэк и самый высокий доход по вкладам и накопительным счетам, «гоняя» деньги туда-сюда. За 15 лет заблокировали перевод только один раз. Это сделал Сбербанк в далёком 2019 году, посчитав сумму чересчур крупной. Впрочем, заморозку сняли через пять минут, убедившись, что операцию сделала именно держатель карты.

0/2000
0/2000
Поделитесь своим мнением: