Для оценки нагрузки учитываются платежи по всем кредитам и займам, включая новый, в соотношении с доходом заёмщика. Поэтому отсутствие двух дорогих займов не гарантирует одобрения. Даже второй заём могут не выдать, если обслуживать его человеку будет не по средствам.
09 ноября 2026 16:185
минут чтения
1
Два дорогих займа в одни руки: о важных нюансах нововведения

С 1 октября 2026 года на рынке микрофинансирования произошли масштабные нововведения — Банк России ввел жесткие ограничения на выдачу высокопроцентных займов. О том, как будет работать механизм «два займа в руки», что делать в экстренных ситуациях и к чему готовиться рынку в 2027—2028 годах, читателям «Выберу.ру» рассказывает директор юридического департамента МФК «Джой Мани» (ГК IT Smart Finance) Ирина Селезнева.
Счетчик долгов: почему нельзя обойти систему через другую МФО
Главное заблуждение заемщиков заключается в том, что ограничения действуют только внутри одной компании. На самом деле счетчик привязан к человеку, а не к вывеске МФО. Учитываются непогашенные обязательства у разных кредиторов. С 1 октября 2026 года МФО запрещено выдавать новый заём с полной стоимостью кредита (ПСК) выше 200% годовых, если у клиента уже есть два непогашенных кредита или займа с ПСК выше этого порога.
Для того, чтобы снова получить такой заём, нужно полностью закрыть хотя бы один из них, частичное погашение место в «счетчике» не освобождает. Техническим механизмом контроля выступает обмен данными через бюро кредитных историй. Кредиторы передают сведения о договорах и погашениях, а МФО перед оформлением проверяет обязательства клиента.
Однако это не стоит представлять как абсолютно синхронный счётчик: актуальность проверки зависит от того, насколько быстро сведения переданы и обновлены в БКИ. При этом количество дорогих займов и общая долговая нагрузка — разные показатели.
Экстренные ситуации: почему срочность не отменяет закон
Если третий заём нужен на жизненно важную цель, например, на лечение, а два предыдущих еще не погашены, обойти ограничение не получится. Срочность цели сама по себе не дает права на исключение. Данные ограничения распространяются именно на «дорогие» займы, а не на любой третий кредит автоматически.
Период охлаждения: как отсчитываются 3−4 дня
Чтобы исключить мгновенное перекредитование, вводится период охлаждения. Следующий дорогой микрозайм можно будет оформить только через 3−4 дня после закрытия предыдущего. Период будет отсчитываться не с момента, когда МФО обновила статус в БКИ, а с момента полного погашения предыдущего займа — именно это юридически значимое событие запускает отсчет.
Например, если долг закрыт 1 числа, следующий дорогой микрозайм можно оформить не раньше 5 числа.
Намеренно затягивать закрытие договора, чтобы искусственно продлить период задолженности, МФО не имеют права. После полного погашения компания обязана корректно зафиксировать исполнение обязательств и передать обновленные сведения в БКИ в установленном порядке.
При этом техническая обработка платежа может занять некоторое время, поэтому заемщику важно сохранять чек, запросить справку об отсутствии долга и проверить дату фактического закрытия договора, а если задержка выглядит необоснованной, ее можно оспорить у кредитора, в БКИ и направить жалобу регулятору.
ПДН, кредитные карты и старые договоры: нюансы применения
Новые правила пересекаются с макропруденциальными лимитами (МПЛ) и показателем долговой нагрузки (ПДН), но решают разные задачи. МПЛ ограничивают долю рискованных выдач во всем портфеле МФО, а правило «два в руки» — персональную нагрузку заёмщика. ПДН 51% сам по себе не означает автоматический отказ даже при идеальной кредитной истории: организация теоретически может выдать первый заём, если ее внутренняя оценка рисков и доступная квота МПЛ это позволяют.
Но идеальная история клиента не отменяет текущую долговую нагрузку, при ПДН выше 50% заёмщик попадает в более рискованную категорию, и МФО может отказать, уменьшить сумму или предложить более консервативные условия.
Кредитные карты и карты рассрочки также попадают под ограничения, если их ПСК превышает 200% годовых. Они не получают автоматического иммунитета только из-за формы продукта. Если по договору это потребительский кредит с лимитом, а его ПСК превышает 200% годовых, такой договор может учитываться среди двух действующих дорогих обязательств, даже если деньги выдаются не наличными, а доступны через карточный лимит. Важно не название карты, а юридическая конструкция договора и рассчитанная по нему ПСК.
При этом уже открытые до 1 октября 2026 года дорогие займы не будут принудительно рефинансированы. Договор продолжит действовать на согласованных условиях, а новые ограничения будут применяться к займам, оформляемым после вступления правил в силу. Инициировать изменение условий можно только по соглашению сторон, например, через добровольную реструктуризацию или рефинансирование.
Стратегия 2027—2028: от «двух в руки» к «одному» и риски теневого рынка
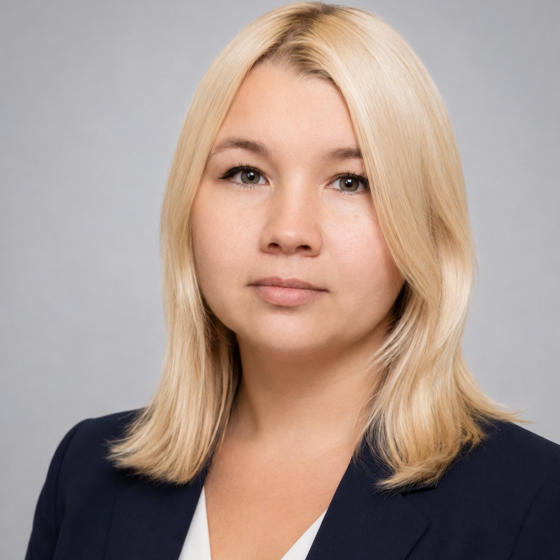
Ирина Селезнева
Директор юридического департамента МФК «Джой Мани» (ГК IT Smart Finance)
Комментарий эксперта:
Главная цель Банка России — защита граждан от долговой спирали, а охлаждение перегретого рынка выступает инструментом этой защиты. Ограничения по числу дорогих займов, максимальной переплате и оценке долговой нагрузки призваны перекрыть практику, при которой граждане берут новый микрозайм для погашения предыдущего, а временная доступность денег постепенно превращается для них в непосильный долг.
Ограничение дорогих займов — это часть последовательной стратегии по разрыву долговой спирали.
Поэтому с 1 апреля 2027 года планируется переход к правилу «один дорогой заём в одни руки» при ПСК свыше 100%, а между погашением старого и оформлением нового вводится период охлаждения. В 2027—2028 годах логично ожидать дальнейшей настройки оценки долговой нагрузки, усиления контроля за перекредитованием и перестройки рынка в целом. МФО будут смещаться к более умеренным ставкам, лимитным продуктам и займам для клиентов с подтвержденным доходом.
Но существует и риск активизации теневого рынка. Часть заёмщиков может попытаться уйти к нелегальным кредиторам, если не найдет доступной альтернативы. Однако именно поэтому задача регулятора — не просто закрыть выдачу, а одновременно повышать прозрачность рынка, отслеживать связанные займы и ограничивать схемы маскировки нового кредита под погашение старого. В результате добросовестным заёмщикам доступ к финансированию должен сохраниться, а наиболее агрессивный сегмент, построенный на постоянном перекредитовании, сократится.

Карты рассрочкиКредитные картыКредитыОбъединенное бюро кредитных историйЦентробанкДолгиРефинансированиеМикрозаймыМФОРеструктуризация
Поделитесь своим мнением:
0/2000
0/2000
В экстренной ситуации заемщику стоит не искать обходной путь через новую МФО, а сразу запросить у действующих кредиторов реструктуризацию или перенос платежа, проверить возможность получения займа с меньшей стоимостью и обратиться за доступными мерами поддержки для оплаты лечения. Кредитор в любом случае обязан оценить платежеспособность клиента. Медицинская необходимость объясняет цель займа, но не отменяет риск того, что новый долг окажется непосильным.