Ключевая ставка осталась 14%. Что будет с вкладами и кредитами после 23 октября?


Ключевая ставка Центробанка была 14% и сегодня снова осталась на этом уровне. Центробанк решил, что снижать её не позволяет инфляция, а повышать — бизнес. Решение по ключевой ставке 23 октября 2026 года оказалось предсказуемым: именно такого исхода ожидало большинство экспертов. При этом средняя ставка по вкладам в топ−10 крупнейших банках сейчас составляет 13,06%, а потребительские кредиты можно брать под 18–22% годовых. Для малого и среднего бизнеса проценты доходят до 22–25%. Ключевую ставку сохранили, значит, условия по вкладам и кредитам, в том числе ипотечным, не изменятся? И какой будет ставка дальше?
Итоги заседания по ключевой ставке 23 октября
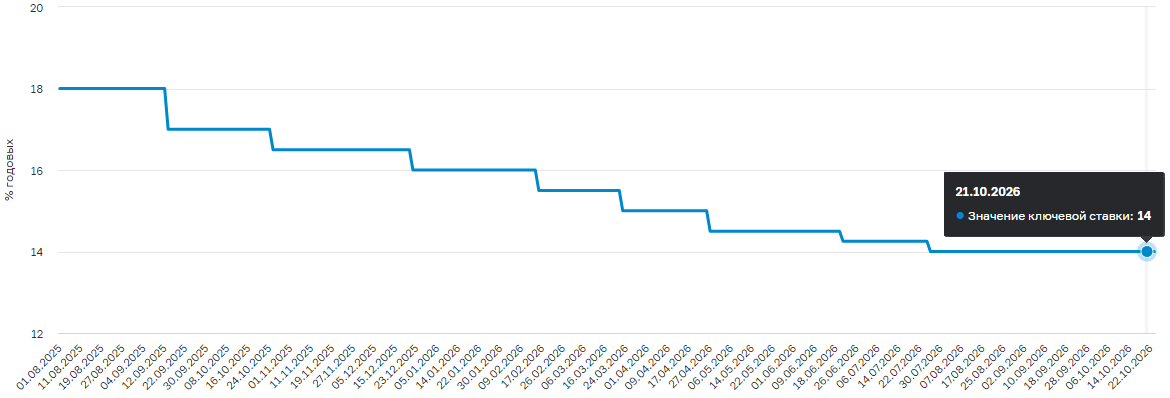
Совет директоров Банка России 23 октября оставил ключевую ставку на уровне 14% годовых.
До этого регулятор снижал ставку пять раз, а в предыдущие два заседания «заморозил» её. С начала 2026 года она опустилась с 16% до 14%. Последнее повышение показателя было 25 октября 2024 года, а последнее снижение — 24 июля 2026 года.
Стоит отметить, что, согласно опросу «ИнФОМ», который провели по заказу ЦБ накануне заседания, инфляционные ожидания россиян в октябре снизились до 13,2% (в сентябре они доходили до 14,2%). Годовая инфляция замедлилась до 7,15%. Однако этого оказалось недостаточно, чтобы снизить ставку, хотя некоторые аналитики рассчитывали на такой сценарий.
Что меняет сохранение ключевой ставки 14% для людей
Одни люди ждут снижения ключевой ставки, чтобы ипотека и кредиты стали доступнее, другие — повышения, чтобы открыть вклад повыгоднее. Когда показатель остаётся на месте, проценты по банковским продуктам всё равно могут поменяться. Дело в том, что банки закладывают в свои условия прогнозы на будущие решения Центробанка. И, например, если все ждали, что денежно-кредитную политику смягчат, а ставку оставили прежней, то банки могут увеличить проценты.
Однако сегодня ничего неожиданного не произошло. Поэтому в ближайшее время ставки по кредитам и вкладам не должны сильно измениться.
Банки будут выжидать. Максимум — (изменят ставки — прим. ред.) на несколько десятых, и то в сторону увеличения.
Значит ли это, что со вкладом лучше повременить, а кредит надо брать как можно скорее? Чтобы ответить на этот вопрос, надо понимать, какой будет ключевая ставка к концу 2026 года и что принесёт 2027 год.
Какой будет ключевая ставка дальше
Некоторые эксперты считают, что ключевая ставка вырастет.
Мы ожидаем, что к концу 2026 года ключевая ставка составит 14,25%, в I квартале 2027 года — 14,5%, а во II квартале 2027 года — 14,75%. Макроэкономические показатели и кредитные риски ограничивают возможности дальнейшего ужесточения денежно-кредитной политики. Полагаем, что Банк России будет избегать повышения ставки в опережение инфляции. При этом ускорение инфляции может потребовать дальнейшего повышения ставки в будущем.
Если это случится, то ставки по вкладам и кредитам пойдут вверх. Тогда имеет смысл сейчас открывать депозиты на небольшой срок, чтобы потом переложить деньги под более высокие проценты, а кредит не откладывать в долгий ящик. Однако такое мнение среди аналитиков достаточно редкое. Большинство экспертов считает, что ключевая ставка сохранится, а снижать её начнут примерно весной 2027 года.
Так что можно не спешить и подбирать лучшие предложение по вкладам и кредитам, в том числе ипотечным, из всех банков в специальных сервисах «Выберу.ру».
Что такое ключевая ставка
Ключевая ставка — это процент по основным операциям Центрального банка с коммерческими банками, под него они получают кредиты и размещают вклады. Простыми словами, это главное мерило стоимости денег в стране. От ключевой ставки зависят все остальные проценты в экономике: доступность кредитов и выгодность вкладов для людей, а также возможность компаний расширять бизнес за счёт кредитов.
Ключевая ставка — главный инструмент ЦБ для борьбы с инфляцией. Если ключевая ставка идёт вверх, кредиты дорожают, а банковские депозиты приносят больше дохода. Люди меньше берут займов, больше экономят и сберегают, а компании откладывают развитие. Экономика тормозит, цены растут не так активно. Если же ставка идёт вниз, люди чаще берут более доступные кредиты, реже открывают вклады и активнее тратят. Компании покупают новое оборудование, заключают больше договоров поставки, нанимают персонал и повышают ему зарплату. Они делают это в кредит.

Снижение ставки, без сомнения, позитивно повлияет на финансовые рынки и экономику. В целом можно ожидать роста стоимости российских акций и некоторого снижения доходности облигаций. Если риторика Центрального банка тоже будет позитивной, это придаст дополнительный импульс российской экономике в четвёртом квартале. По итогам года экономика может вырасти в пределах 1%. По депозитам, кредитам и ипотеке мы увидим снижение ставок, но оно будет не слишком сильным. Более заметным — по депозитам, менее заметным — по кредитам и ипотеке. Движение будет символическим — примерно на 0,05–0,1 процентного пункта — и растянутым во времени. Ставки будут снижаться постепенно.